
Aviso: este artículo tiene finalidad exclusivamente informativa y educativa. No constituye asesoramiento fiscal ni legal personalizado. Ocultar bienes o rendimientos a la Agencia Tributaria es ilegal y puede conllevar sanciones graves e incluso responsabilidad penal; ante cualquier duda sobre tu situación fiscal, consulta siempre con un asesor fiscal.
Es una de las búsquedas más repetidas en foros y comparadores financieros: «bancos que no informan a Hacienda». Detrás de esta pregunta suele haber, en la mayoría de los casos, un malentendido sobre cómo funciona realmente el control fiscal internacional en 2026. En este artículo cerramos nuestra serie sobre fiscalidad bancaria desmontando los mitos más comunes y explicando, con datos reales, qué información reciben realmente Hacienda y qué riesgos conlleva intentar evitarlo.
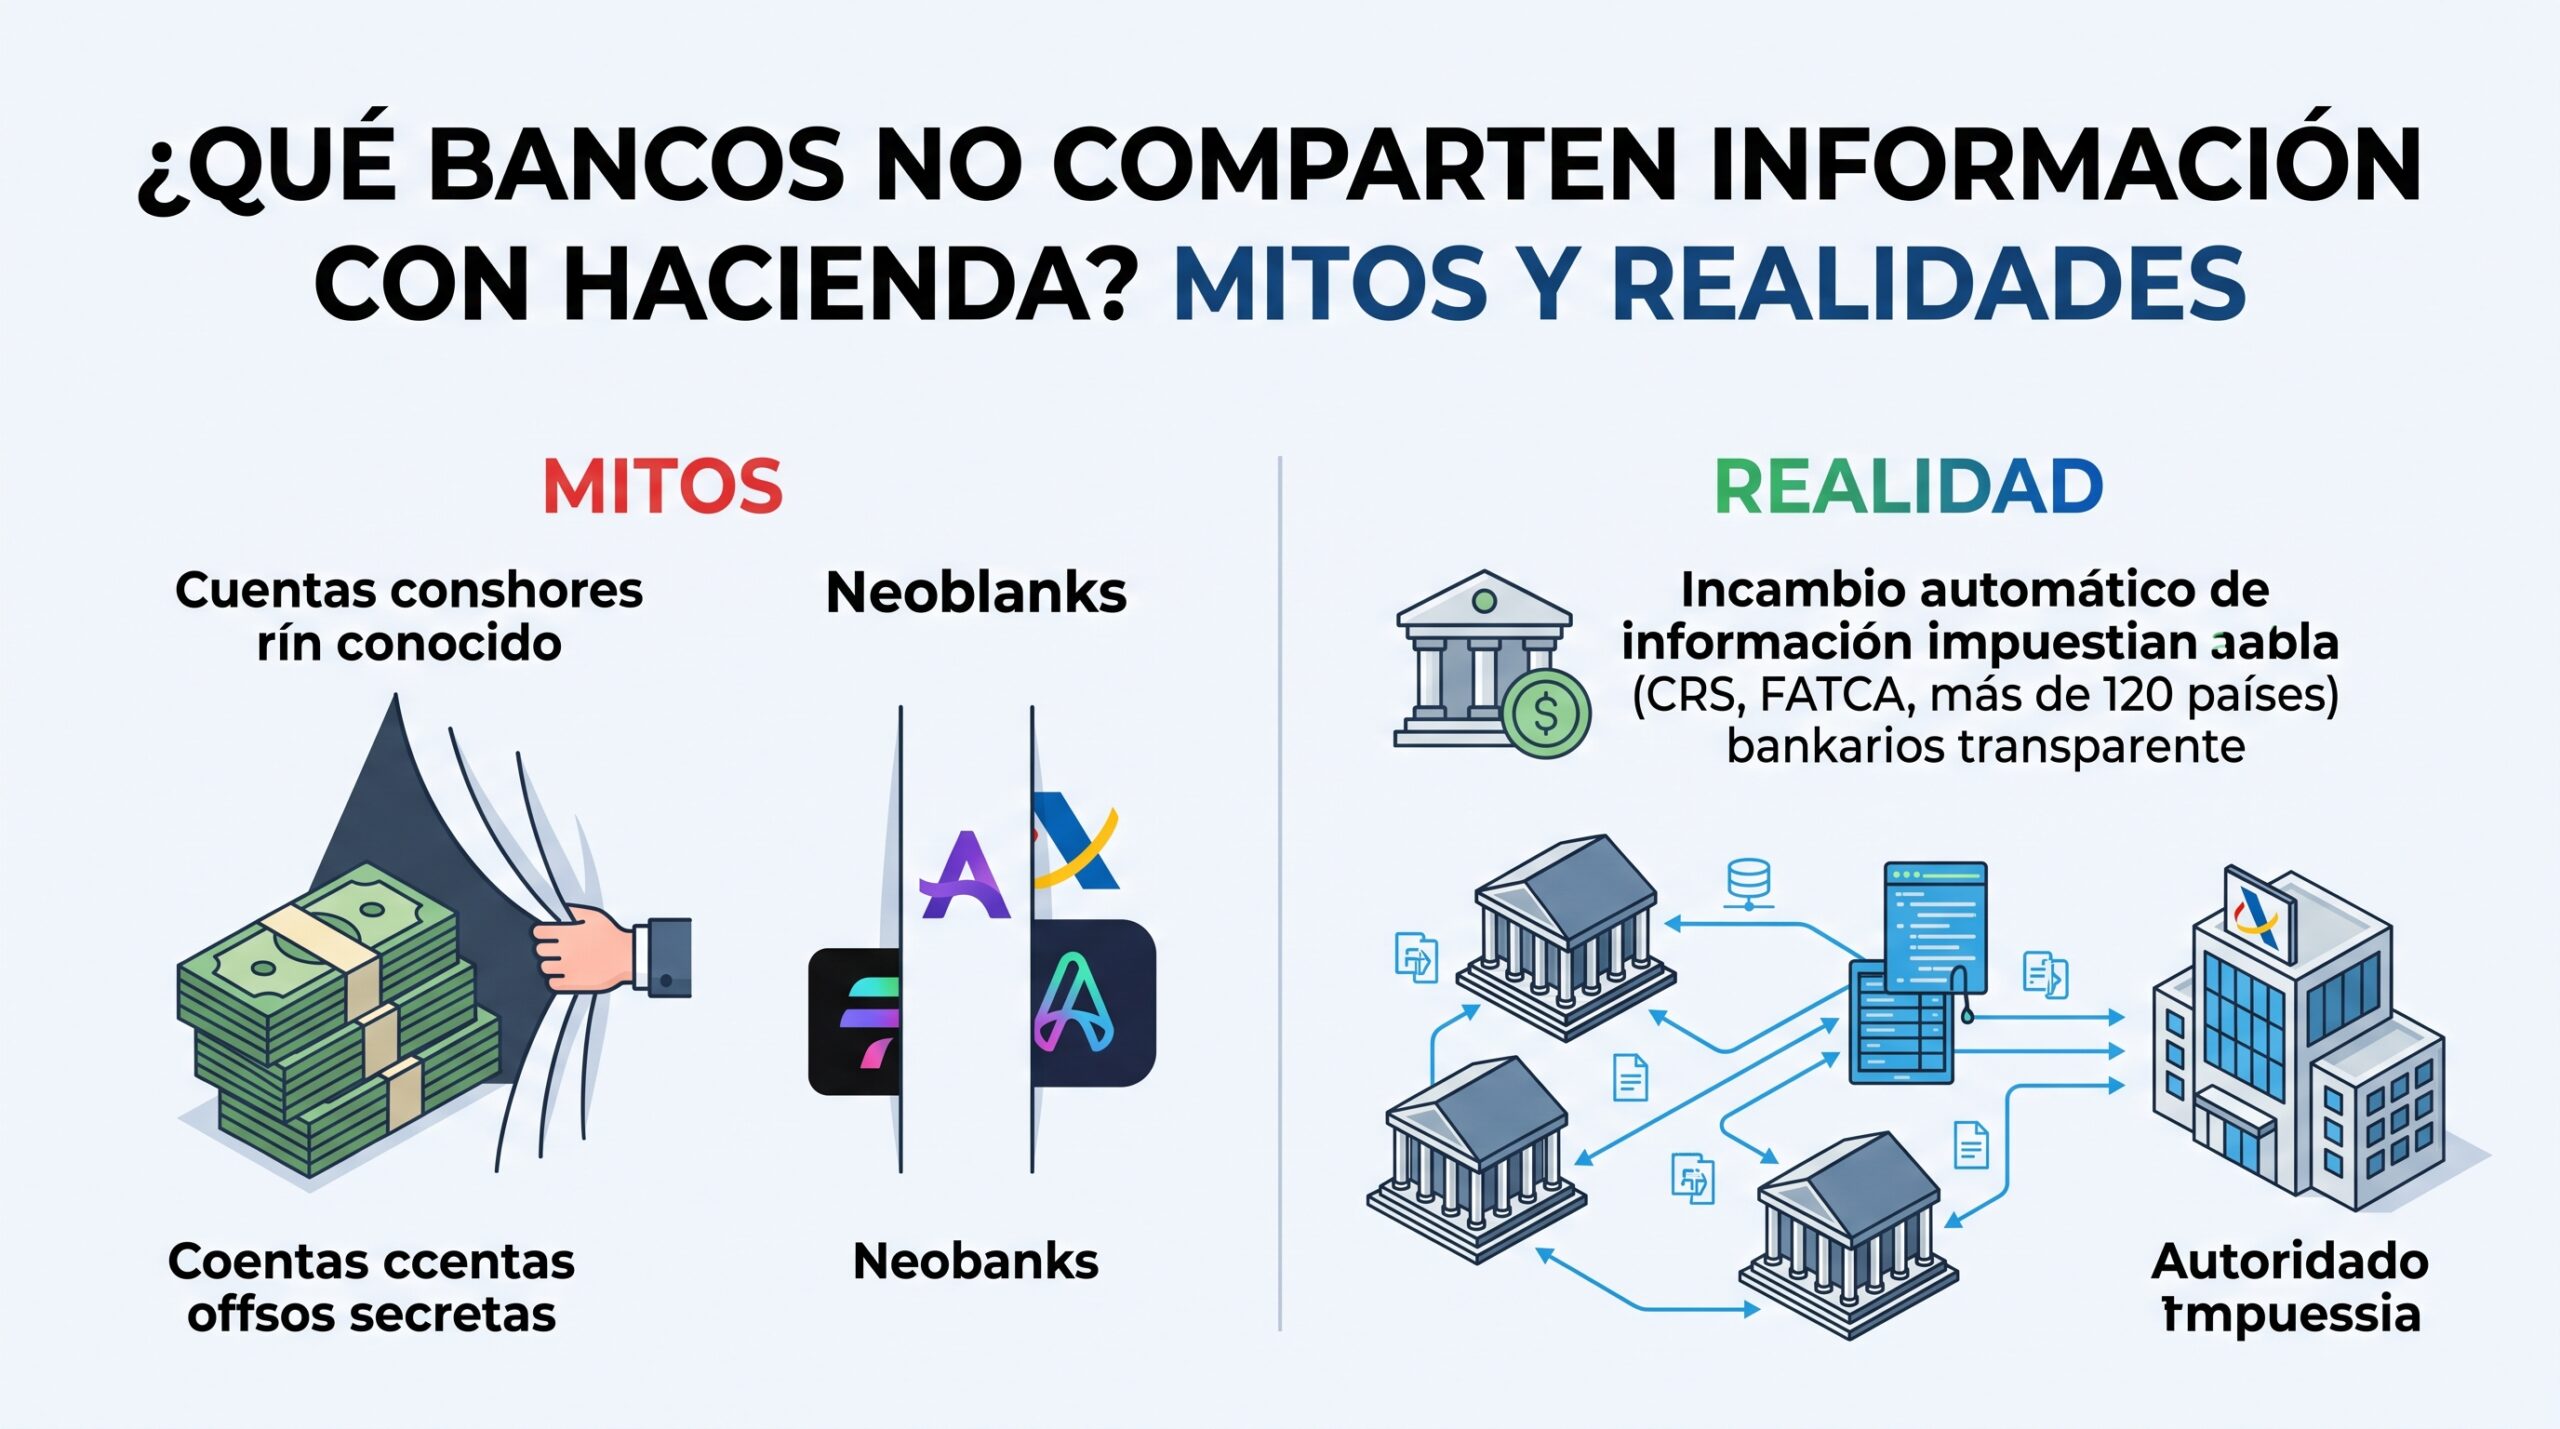
El mito: «si mi banco no me retiene, Hacienda no se entera»
Es, probablemente, la confusión más extendida, y ya la hemos abordado parcialmente en nuestros artículos sobre la fiscalidad de las cuentas remuneradas y sobre cómo declarar cuentas en el extranjero: que una entidad no aplique retención sobre tus intereses (como ocurre con muchos neobancos extranjeros) no significa que esa entidad no informe a Hacienda. Son dos cuestiones completamente distintas. La retención es un adelanto del impuesto que recauda directamente el banco; la información que llega a Hacienda es un mecanismo totalmente independiente, y mucho más amplio de lo que la mayoría de la gente imagina.
La realidad: el CRS, el fin real del secreto bancario
Desde 2017, la práctica totalidad del sistema financiero europeo e internacional opera bajo el Common Reporting Standard (CRS), un estándar desarrollado por la OCDE para el intercambio automático de información financiera entre administraciones tributarias de todo el mundo. En 2026, más de 116 jurisdicciones intercambian esta información de forma activa y automática, con otras 13 comprometidas a incorporarse antes de 2028.
El funcionamiento es sencillo de entender: cada entidad financiera adherida identifica a sus clientes que son residentes fiscales en otro país distinto al de la propia entidad, recopila información sobre sus saldos, intereses, dividendos y movimientos relevantes, y la reporta automáticamente cada año a la administración tributaria de su propio país, que a su vez la remite a la administración del país de residencia fiscal del cliente. En España, este flujo de información llega a la Agencia Tributaria a través del Modelo 289, que las entidades financieras españolas y extranjeras adheridas presentan anualmente.
Esto significa que, si eres residente fiscal en España y tienes una cuenta en Alemania, Lituania, Países Bajos o cualquier otro país adherido al CRS, Hacienda recibe esa información de forma automática al año siguiente, sin que tú tengas que hacer nada ni que la entidad te lo comunique de forma explícita.
¿Y los neobancos que hemos analizado en esta web?
Prácticamente todas las entidades que hemos cubierto a lo largo de esta web están adheridas al CRS, al operar bajo licencias bancarias de países plenamente integrados en este sistema de intercambio:
- Trade Republic (Alemania), Revolut (Lituania), N26 (Alemania), bunq (Países Bajos), Wise (Bélgica): todos ellos reportan información a sus respectivas administraciones tributarias nacionales, que la remiten a Hacienda.
- MyInvestor, imagin, EVO Banco: al ser entidades españolas, la información llega a Hacienda de forma directa y automática, sin necesidad siquiera de un intercambio internacional.
En otras palabras: ninguna de las entidades que hemos analizado en esta web es una vía realista para ocultar información a Hacienda, y buscar esa finalidad sería, además de ineficaz en la práctica, ilegal.
Entonces, ¿existen de verdad países o entidades fuera del CRS?
Sí, aunque con matices importantes que conviene entender bien. Entre las jurisdicciones que, a fecha de 2026, permanecen total o parcialmente fuera del intercambio automático de información se encuentran Estados Unidos, Filipinas (en proceso de incorporación), Paraguay (incorporación parcial), Camboya, Guatemala, Macedonia del Norte y Bielorrusia, entre otras.
El caso más comentado es el de Estados Unidos: el país creó su propio sistema unilateral (FATCA) para que otros países le informen sobre cuentas de ciudadanos estadounidenses, pero no se ha adherido al CRS, por lo que no remite de forma automática información de cuentas de no residentes estadounidenses a otros países como España. Esto ha generado cierta fama de «paraíso de la privacidad bancaria» en determinados círculos, aunque conviene matizar varios aspectos antes de sacar conclusiones precipitadas.
Por qué esto no es una «solución» práctica ni legal
Aunque técnicamente existan países fuera del intercambio automático, esto no cambia en absoluto tu obligación legal como residente fiscal en España de declarar toda tu renta mundial, con independencia de si el banco donde la generas informa o no a Hacienda. La ausencia de reporte automático no es una exención fiscal: sigue siendo tu obligación declarar esos ingresos, y ocultarlos deliberadamente constituye un delito o infracción fiscal, con independencia del país donde esté el dinero.
Además, la Comisión Europea mantiene y actualiza periódicamente una lista de países y territorios no cooperadores a efectos fiscales (la última revisión data de febrero de 2026), que incluye jurisdicciones como Samoa Americana, Guam, Fiyi, Palaos, Panamá, Samoa, Trinidad y Tobago o las Islas Vírgenes de EE. UU., precisamente por no mantener relaciones de intercambio automático de información con los Estados miembros. Operar con entidades de estos territorios no solo no te exime de tu obligación fiscal, sino que puede activar controles adicionales y mayor escrutinio por parte de Hacienda ante patrones de movimientos hacia este tipo de jurisdicciones.
La red se está cerrando, no abriendo
Una tendencia clara en los últimos años, y que conviene tener presente de cara al futuro, es que el ámbito del intercambio automático de información se amplía constantemente, no se reduce. La normativa europea DAC8, que entra en aplicación desde el 1 de enero de 2026, extiende este intercambio también al dinero electrónico y a las criptomonedas, con el primer intercambio efectivo previsto para 2027. Esto significa que vías que hasta ahora quedaban parcialmente fuera del radar del intercambio automático tradicional (como determinadas cuentas de dinero electrónico o activos cripto) están siendo progresivamente incorporadas al mismo marco de transparencia que ya afecta a las cuentas bancarias convencionales.
Modelo 720 vs. CRS: no confundir ambos mecanismos
Como ya explicamos en nuestros artículos específicos sobre el Modelo 720, conviene distinguir con claridad estos dos conceptos, que a menudo se mezclan:
- El CRS es la información que Hacienda recibe automáticamente de los bancos y administraciones extranjeras, sin que tú tengas que hacer nada.
- El Modelo 720 es la información que tú mismo debes declarar de forma activa sobre tus bienes en el extranjero, si superas los umbrales correspondientes.
Ambos mecanismos son independientes, pero se cruzan entre sí: si Hacienda recibe información vía CRS de una cuenta que tú no has declarado en tu Modelo 720 (cuando correspondía) ni en tus intereses del IRPF, el desajuste entre ambos conjuntos de datos es precisamente lo que suele activar los algoritmos de riesgo de la Agencia Tributaria para iniciar una comprobación.
¿Qué pasa si Hacienda detecta una cuenta no declarada gracias al CRS?
Las consecuencias pueden incluir, dependiendo de la gravedad y la intencionalidad detectada:
- Liquidación de los impuestos correspondientes no declarados en su momento, con intereses de demora.
- Sanciones tributarias, que varían según se considere la infracción leve, grave o muy grave.
- Posibles sanciones adicionales relacionadas específicamente con el Modelo 720, si correspondía presentarlo y no se hizo, como explicamos en nuestro artículo específico sobre este modelo.
- En los supuestos de mayor gravedad y cuantía, la posibilidad de que se derive responsabilidad penal por delito fiscal.
La recomendación realista: transparencia, no ocultación
Dado el nivel de cobertura que ya alcanza el intercambio automático de información, y su tendencia claramente expansiva (con la próxima incorporación de criptoactivos y dinero electrónico), la estrategia más sensata para cualquier ahorrador no es buscar vías para «no ser detectado», sino todo lo contrario: declarar correctamente cada cuenta, cada depósito y cada rendimiento, aprovechando en su lugar las herramientas legales que sí existen para optimizar tu situación fiscal, como la deducción por doble imposición internacional que explicamos en un artículo anterior, o productos con ventajas fiscales reconocidas como el Plan de Ahorro 5.
Preguntas frecuentes
¿Mi neobanco extranjero informa a Hacienda aunque no me retenga impuestos? Sí, en la mayoría de los casos. La retención y el reporte de información son dos mecanismos completamente independientes; prácticamente todos los neobancos europeos que hemos analizado en esta web están adheridos al CRS y reportan información a su administración tributaria nacional, que la remite a España.
¿Existen bancos que realmente no comparten información con Hacienda? Existen jurisdicciones fuera del CRS, como Estados Unidos en ciertos supuestos, pero operar con ellas no te exime de tu obligación legal de declarar tu renta mundial en España, y puede generar un escrutinio adicional por parte de Hacienda.
¿Qué pasa si tengo una cuenta en un país fuera del CRS y no la declaro? Sigues teniendo la obligación legal de declararla si corresponde. No hacerlo constituye una infracción o delito fiscal, con independencia de que el banco informe o no de forma automática a Hacienda.
¿Las criptomonedas también entran en este intercambio de información? A partir de 2026, con la entrada en vigor de la normativa europea DAC8, el intercambio automático se extiende también al dinero electrónico y a las criptomonedas, con el primer intercambio efectivo previsto para 2027.
¿Cuál es la mejor estrategia fiscal si tengo cuentas en varios países? Declarar correctamente todas tus cuentas y rendimientos, utilizando los mecanismos legales disponibles (como la deducción por doble imposición) para evitar pagar de más, en lugar de buscar vías de ocultación que, además de ilegales, son cada vez menos efectivas dado el alcance actual del intercambio automático de información.
Conclusión
El mito de los «bancos que no informan a Hacienda» no resiste un análisis serio en 2026: más de 116 jurisdicciones, incluidas todas las que hemos analizado en los artículos de esta web (Alemania, Lituania, Países Bajos, Bélgica, España), intercambian información financiera de forma automática a través del CRS, y el ámbito de este control se amplía cada año, incorporando próximamente también criptomonedas y dinero electrónico. La estrategia realmente inteligente para cualquier ahorrador no es buscar rincones cada vez más escasos fuera de este sistema, sino declarar correctamente cada cuenta y cada rendimiento, aprovechando las herramientas legales de optimización fiscal que sí existen, como hemos explicado a lo largo de toda esta serie de guías sobre fiscalidad del ahorro.