
«Voy a ahorrar lo que me sobre a final de mes» es, probablemente, la frase que más veces ha fracasado en la historia de las finanzas personales. El problema no es de intención, sino de orden: si el ahorro depende de lo que quede después de gastar, casi siempre será poco o nada. El método del preahorro invierte completamente esta lógica, y en este artículo te explicamos cómo aplicarlo de forma automática, sin depender de tu fuerza de voluntad cada mes.
¿Qué es el preahorro?
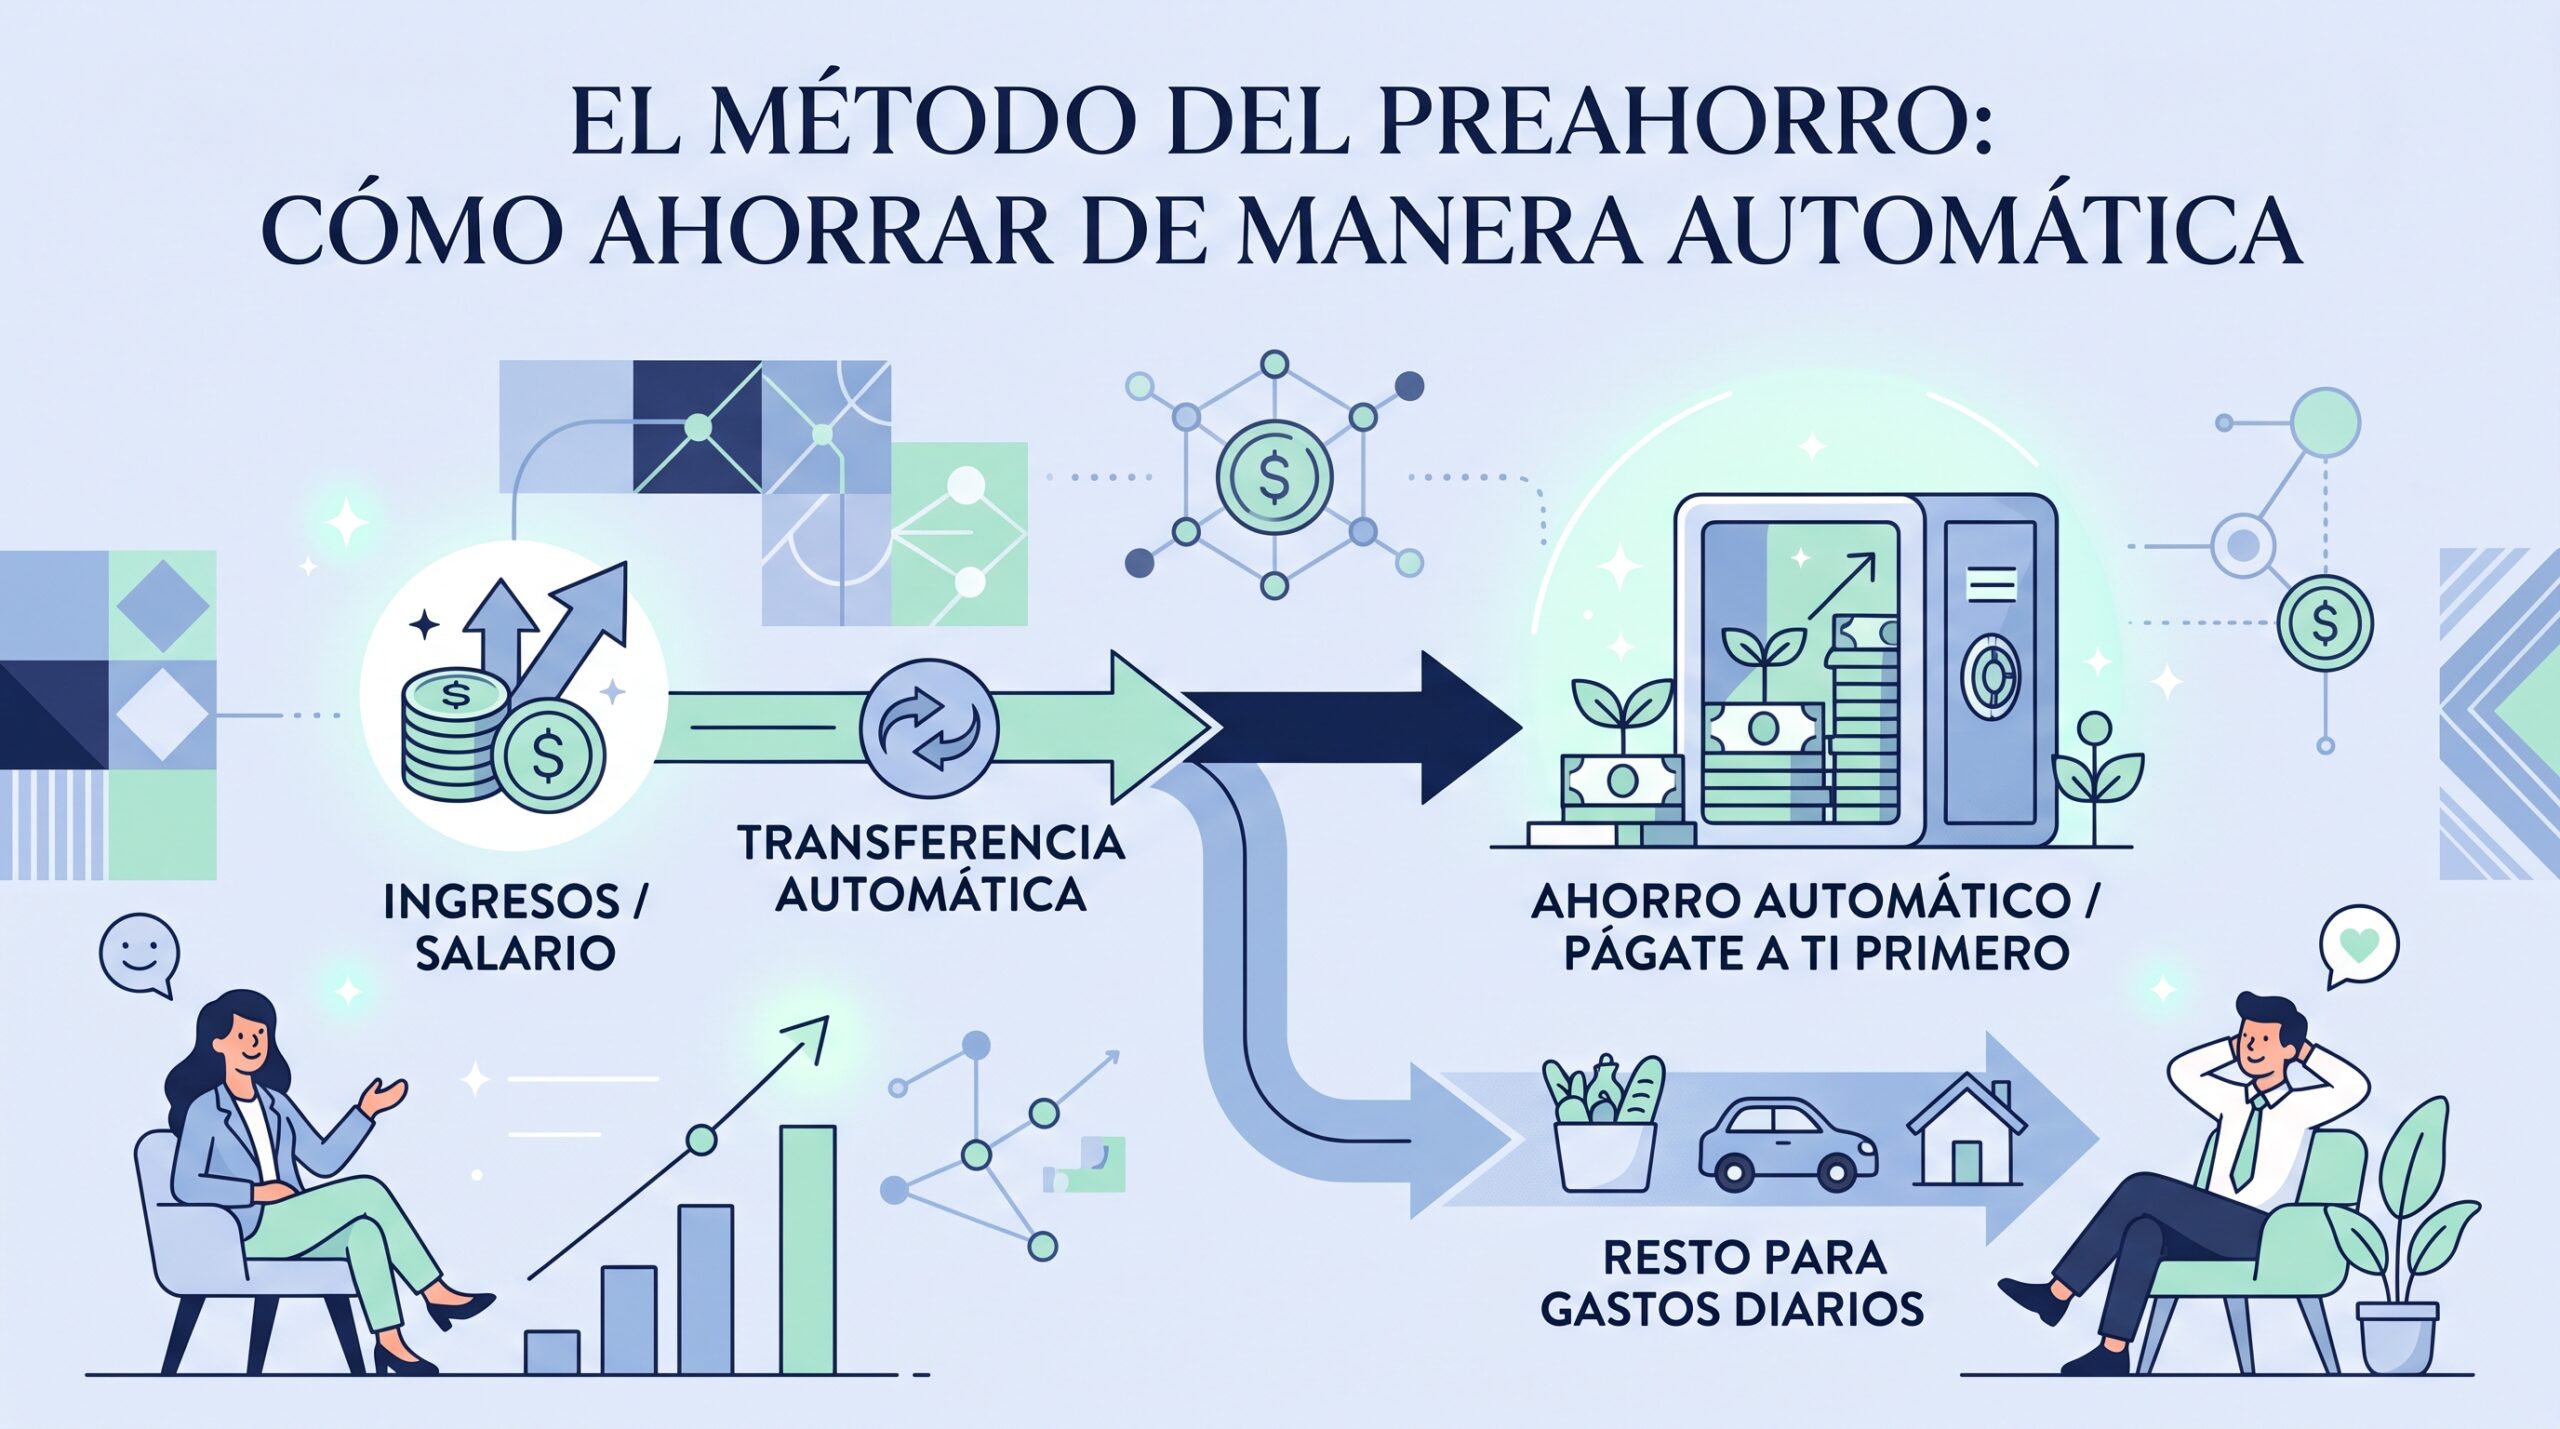
El preahorro (en inglés, «pay yourself first») es un principio de finanzas personales muy sencillo de enunciar: en lugar de ahorrar lo que sobra después de pagar todos tus gastos, apartas primero tu ahorro, el mismo día que recibes tu nómina, y organizas el resto de tus gastos con el dinero restante. De esta forma, el ahorro deja de ser una variable flexible que depende de cómo haya ido el mes, y se convierte en un gasto fijo más, exactamente igual que el alquiler o la cuota del seguro.
Por qué el orden importa tanto
La diferencia entre «ahorrar lo que sobra» y «pagarte a ti mismo primero» no es solo semántica, tiene una base psicológica y práctica muy sólida:
- El dinero disponible tiende a gastarse: numerosos estudios de comportamiento financiero muestran que las personas ajustan su nivel de gasto al dinero que perciben como disponible. Si ves 2.000 € en tu cuenta, es más probable que termines gastando cerca de esa cifra que si desde el principio solo ves 1.600 €, porque los 400 € restantes ya han salido de tu vista.
- Elimina la necesidad de decidir cada mes: cuando el ahorro depende de una decisión activa a final de mes («¿cuánto puedo apartar este mes?»), compite directamente con el cansancio decisional y con la tentación de posponerlo «para el mes que viene».
- Convierte el ahorro en un hábito, no en una excepción: al automatizarlo, el ahorro deja de depender de tu disciplina diaria y pasa a depender únicamente de haber configurado correctamente el sistema una vez.
Cómo automatizar el preahorro paso a paso
Paso 1: decide el importe o porcentaje
Puedes definir tu preahorro como una cantidad fija (por ejemplo, 200 € al mes) o como un porcentaje de tus ingresos (por ejemplo, el 15% de tu nómina). La opción porcentual tiene la ventaja de ajustarse automáticamente si tus ingresos cambian, mientras que la cantidad fija resulta más predecible para organizar el resto de tu presupuesto. Si no sabes por dónde empezar, nuestro artículo sobre cómo hacer un presupuesto mensual familiar explica cómo calcular un porcentaje de ahorro razonable según tu situación.
Paso 2: elige el destino del preahorro
No basta con mover el dinero a otra pestaña de la misma cuenta: lo ideal es que el destino sea una cuenta distinta, idealmente en una entidad diferente a la que usas para el día a día, para reducir la tentación de tocarlo por impulso. Como hemos analizado en varios artículos de esta web, una cuenta remunerada es el destino más recomendable, ya que combina liquidez total (por si necesitas el dinero en una emergencia real) con algo de rentabilidad mientras se acumula, aprovechando también el efecto del interés compuesto que explicamos en nuestro artículo específico sobre este concepto.
Paso 3: programa la transferencia automática
La mayoría de bancos y neobancos permiten programar transferencias periódicas automáticas, configurables para que se ejecuten el mismo día (o el día siguiente) en que recibes tu nómina. Esto es clave: cuanto antes salga ese dinero de tu cuenta operativa después de cobrar, menos oportunidad tendrás de gastarlo antes de que se aparte.
Paso 4: ajusta tu presupuesto al dinero restante
Una vez configurada la transferencia automática, organiza el resto de tus gastos (necesidades y deseos) con el dinero que queda disponible en tu cuenta principal, no con el total de tu nómina. Psicológicamente, esto reentrena tu percepción de «cuánto dinero tengo realmente para gastar», ayudando a que el ahorro deje de sentirse como un sacrificio activo cada mes.
Qué porcentaje de preahorro es razonable
No existe una cifra única válida para todo el mundo, pero algunas referencias habituales:
- 10%: un punto de partida accesible para quien empieza a ahorrar por primera vez o tiene un presupuesto muy ajustado.
- 15-20%: el rango que sugiere la popular regla 50/30/20 que explicamos en nuestro artículo sobre cómo hacer un presupuesto familiar.
- 30% o más: para objetivos más ambiciosos, como el reto de ahorrar 10.000 € en un año que analizamos en otro artículo de esta web, aunque este nivel suele requerir ajustes adicionales en el presupuesto (especialmente en el gasto de vivienda) más allá de la simple automatización.
Lo más importante no es acertar con el porcentaje perfecto desde el primer mes, sino empezar con una cifra sostenible y aumentarla progresivamente a medida que te acostumbras al sistema y revisas tu presupuesto real.
La técnica de incremento progresivo
Si un porcentaje de preahorro alto te parece inabordable de entrada, una estrategia muy efectiva es empezar con una cifra modesta (por ejemplo, el 5%) y aumentarla gradualmente cada pocos meses (un punto porcentual adicional cada trimestre, por ejemplo), hasta alcanzar tu objetivo real. Esta progresión suave reduce la sensación de sacrificio brusco y da tiempo a tu presupuesto a adaptarse de forma natural a cada incremento.
Preahorro vs. ahorro automático por redondeo
Existe una variante muy popular entre los neobancos que hemos analizado en esta web: el redondeo automático de compras, disponible en entidades como Revolut o N26, que redondea cada pago con tarjeta al euro superior y destina la diferencia a una hucha de ahorro. Aunque es un complemento interesante y prácticamente indoloro, no sustituye al preahorro como estrategia principal, ya que las cantidades acumuladas por este método suelen ser mucho más modestas que un porcentaje fijo de tu nómina. Lo ideal es combinar ambos: el preahorro como pilar principal, y el redondeo como un extra adicional casi imperceptible.
Herramientas para automatizar el preahorro
- Transferencias periódicas programadas, disponibles en prácticamente todos los bancos y neobancos, configurables por fecha e importe fijo.
- Subcuentas o «huchas» digitales, como los «Espacios» de N26 o las funciones similares de imagin, que permiten separar visualmente el dinero destinado al ahorro del resto de tu saldo operativo.
- Funciones de ahorro automático por objetivos, disponibles en algunas apps, que te permiten fijar una meta concreta (por ejemplo, «fondo de emergencia: 3.000 €») y realizan un seguimiento visual del progreso.
Qué hacer si algún mes no puedes cumplir con el preahorro
La automatización no significa rigidez absoluta. Si un mes concreto tienes un gasto extraordinario que hace inviable mantener tu preahorro habitual, lo más razonable es reducir temporalmente el importe en lugar de cancelarlo por completo, manteniendo así el hábito activo aunque sea con una cantidad menor. Retomar la cifra habitual al mes siguiente resulta mucho más sencillo que tener que reactivar desde cero un hábito completamente abandonado.
Preguntas frecuentes
¿Qué diferencia hay entre el preahorro y ahorrar «lo que sobra»? El preahorro aparta el dinero de ahorro al principio del mes, nada más cobrar, mientras que ahorrar «lo que sobra» depende de que quede algo disponible después de todos los gastos, lo cual en la práctica suele resultar en poco o ningún ahorro real.
¿Qué porcentaje de mi sueldo debería destinar al preahorro? No existe una cifra universal, pero un punto de partida razonable suele situarse entre el 10% y el 20% de tus ingresos netos, ajustable según tu situación concreta y tus objetivos.
¿Dónde debería enviar automáticamente mi preahorro? Lo ideal es una cuenta distinta a la de tu operativa diaria, preferiblemente remunerada, que te permita mantener liquidez total mientras generas algo de rentabilidad sobre el saldo acumulado.
¿Es mejor una cantidad fija o un porcentaje de mis ingresos? Un porcentaje se ajusta automáticamente si tus ingresos cambian; una cantidad fija resulta más predecible para organizar el resto de tu presupuesto. Ambas son válidas según tu preferencia personal.
¿Qué pasa si no puedo mantener el preahorro algún mes? Es preferible reducir temporalmente el importe antes que cancelarlo por completo, para no perder el hábito automatizado que ya has construido.
Conclusión
El método del preahorro se basa en un cambio de orden muy simple pero extraordinariamente efectivo: apartar el ahorro antes de gastar, en lugar de esperar a ver qué sobra a final de mes. Automatizarlo mediante una transferencia programada hacia una cuenta remunerada separada de tu operativa diaria elimina la dependencia de la fuerza de voluntad y convierte el ahorro en un hábito sostenido en el tiempo. Empezar con un porcentaje modesto y aumentarlo progresivamente, combinado con herramientas como las huchas digitales o el redondeo automático, es la estrategia más realista para que el ahorro deje de ser una excepción y se convierta en parte estructural de tu economía personal.