
Te han rechazado una domiciliación porque tu IBAN empieza por «LT» en lugar de «ES». O una empresa te ha pedido «una cuenta española de verdad» para poder cobrarte. Si esto te suena, has sido víctima de lo que se conoce como discriminación de IBAN, una práctica que, aunque sigue siendo sorprendentemente habitual, es completamente ilegal en toda la Unión Europea desde hace más de una década. En este artículo te explicamos exactamente qué es, por qué ocurre a pesar de ser ilegal, y los pasos concretos para reclamar si te sucede.
¿Qué es la discriminación de IBAN?
La discriminación de IBAN se produce cuando una empresa, entidad o administración rechaza una operación de pago o domiciliación únicamente porque el IBAN del cliente pertenece a otro país del Espacio Económico Europeo (EEE), a pesar de que esa cuenta es perfectamente válida y funcional dentro de la Zona Única de Pagos en Euros (SEPA). Es decir, no se trata de que la cuenta tenga algún problema técnico real, sino de un rechazo basado únicamente en el prefijo del país.
Esta práctica contraviene expresamente el artículo 9 del Reglamento (UE) nº 260/2012, que establece que ningún proveedor de servicios de pago puede rechazar un IBAN de otro país del Espacio Económico Europeo para realizar pagos o domiciliar recibos en euros. La norma es clara y lleva vigente desde 2012, pero, como veremos, su cumplimiento práctico todavía presenta lagunas notables.
¿Por qué el IBAN tiene un aspecto distinto según el país?
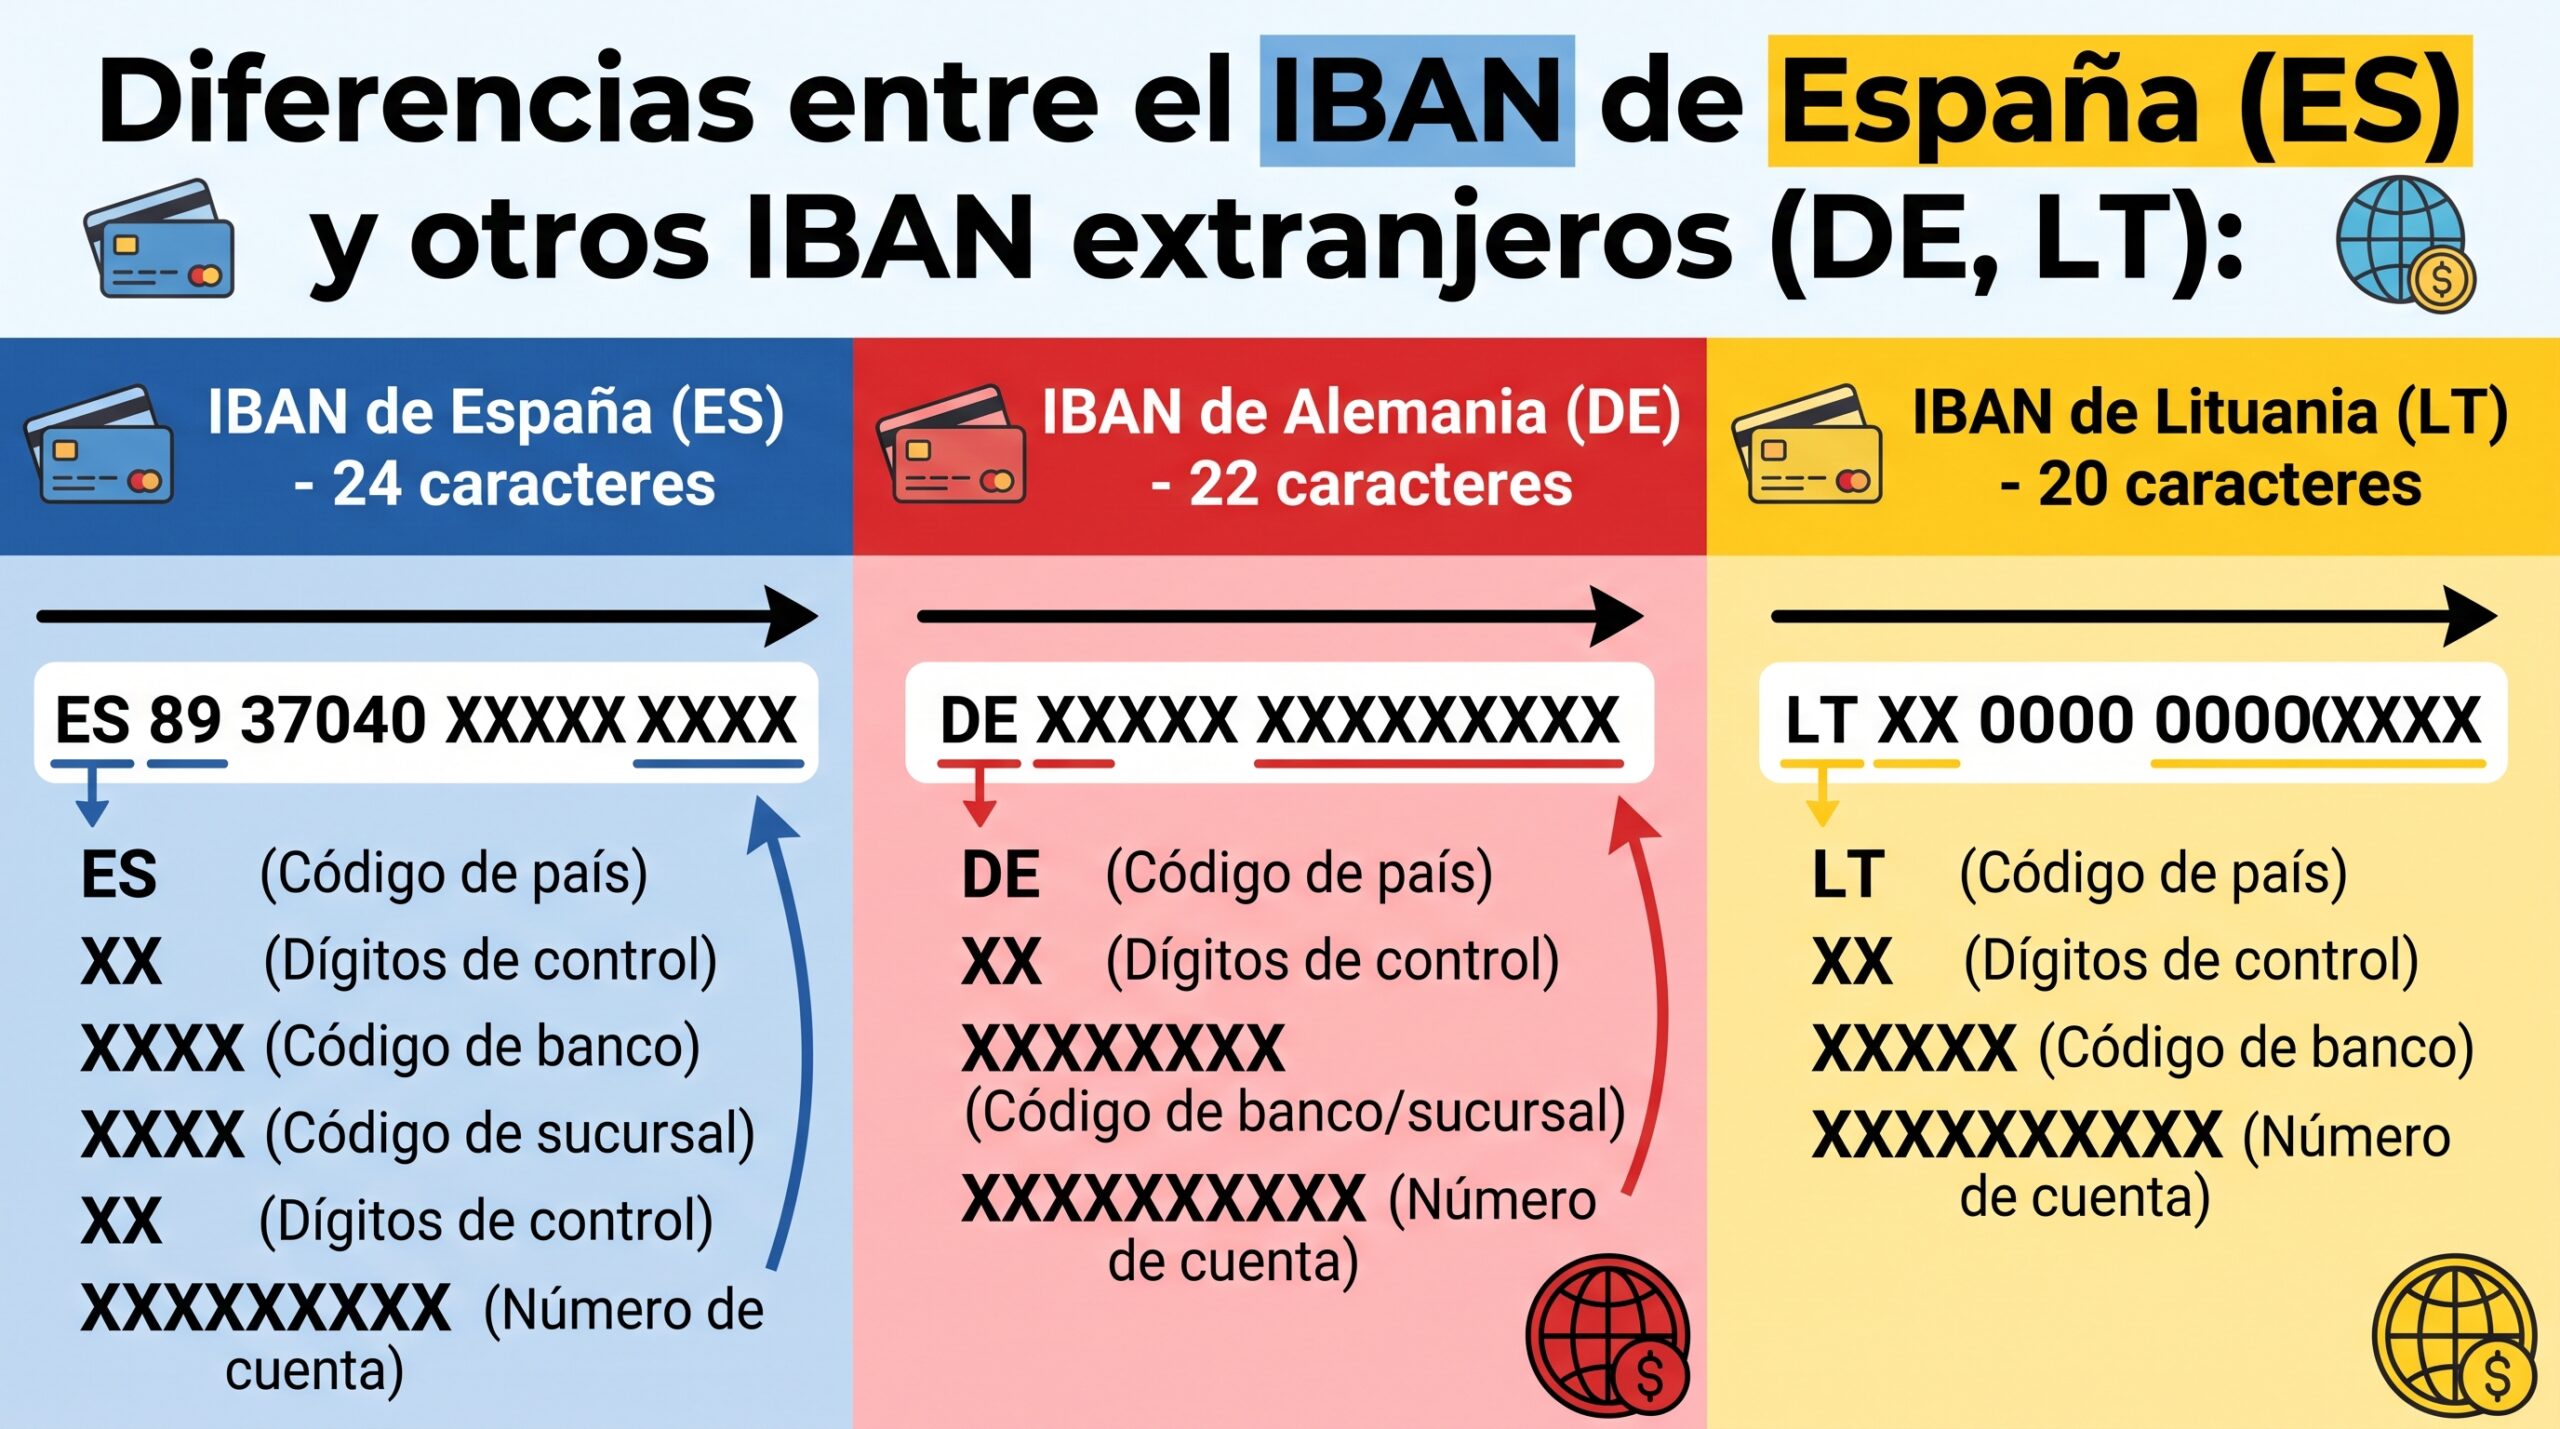
Como ya explicamos en nuestro artículo sobre neobancos con IBAN español, el IBAN es un código internacional que identifica tu cuenta bancaria, siempre empezando por dos letras que indican el país de la entidad. Lo que varía es la longitud total del código:
- España (ES): 24 caracteres en total.
- Alemania (DE): 22 caracteres.
- Lituania (LT): 20 caracteres.
- Otros países de la UE pueden llegar hasta 34 caracteres, como es el caso de algunos IBAN de países como Malta.
Esta diferencia de longitud y formato es completamente normal y no afecta en absoluto a la validez del IBAN dentro del sistema SEPA: todos los formatos nacionales son igualmente reconocidos y procesables por cualquier entidad financiera europea correctamente configurada.
¿Por qué sigue ocurriendo si es ilegal?
Si la norma lleva más de una década en vigor, es lógico preguntarse por qué la discriminación de IBAN sigue siendo, según reconocen las propias autoridades de consumo, una fuente habitual de reclamaciones. Las causas más frecuentes suelen ser:
- Desconocimiento de la normativa por parte del personal de atención al cliente de la empresa o administración, que simplemente no sabe que debe aceptar cualquier IBAN europeo.
- Sistemas informáticos internos desactualizados, programados originalmente solo para validar el formato de IBAN español, sin haberse adaptado a formatos de otros países.
- Procedimientos internos rígidos, especialmente en administraciones públicas o grandes empresas con procesos de domiciliación poco flexibles.
En ningún caso el desconocimiento o la limitación técnica justifican legalmente el rechazo: la obligación de aceptar cualquier IBAN europeo recae sobre la empresa o entidad, no sobre el consumidor.
Casos habituales donde puede aparecer la discriminación de IBAN
- Domiciliación de nómina: algunos departamentos de recursos humanos, especialmente en empresas pequeñas, insisten en pedir una cuenta española para gestionar la nómina.
- Contratos de suministros: compañías de luz, agua, gas o internet que rechazan domiciliar recibos en un IBAN extranjero.
- Trámites con la Administración Pública: determinados procedimientos que, pese a la normativa, siguen validando únicamente cuentas con prefijo ES.
- Comercios y plataformas online: al introducir un IBAN extranjero en un formulario de pago o reembolso.
Como ya comentamos en nuestro artículo sobre neobancos con IBAN español, este es precisamente uno de los motivos por los que muchos usuarios prefieren entidades como N26, Revolut o Trade Republic, que ya ofrecen IBAN español de serie, evitando por completo este tipo de fricciones en el día a día, aunque legalmente no deberían tener que hacerlo.
Cómo reclamar paso a paso si sufres discriminación de IBAN
Paso 1: informa al responsable de su obligación legal
En muchos casos, el rechazo se debe simplemente a desconocimiento. Explica de forma clara y por escrito que, conforme al artículo 9 del Reglamento (UE) nº 260/2012, están obligados a aceptar cualquier IBAN de un país del Espacio Económico Europeo para pagos y domiciliaciones en euros.
Paso 2: presenta una reclamación formal por escrito
Si la simple explicación no soluciona el problema, presenta una reclamación formal, incluyendo:
- Referencia expresa al Reglamento (UE) nº 260/2012.
- Descripción detallada de lo ocurrido, con fecha y contexto de la operación rechazada.
- Solicitud expresa de una respuesta oficial por escrito.
Conserva siempre una copia de esta reclamación y de cualquier respuesta que recibas.
Paso 3: si no hay respuesta satisfactoria, acude a la autoridad competente
La autoridad a la que debes dirigirte depende de quién sea el infractor:
- Si el infractor es un banco o entidad de pago (PSP), o si la discriminación ocurre entre dos empresas o profesionales, la reclamación debe dirigirse al Banco de España, concretamente a través de su sección de Sistemas de Pago (correo electrónico: paymentsystems@bde.es).
- Si el infractor es una empresa y tú actúas como consumidor particular, la denuncia debe presentarse ante las autoridades de consumo de tu comunidad autónoma.
La Comisión Europea publica en su web la lista completa de organismos responsables de garantizar el cumplimiento de este reglamento en cada país miembro, útil si el caso involucra a una entidad de otro país de la UE.
Mientras se resuelve: busca una alternativa práctica
Presentar una reclamación puede llevar tiempo, y mientras tanto necesitas seguir gestionando tus pagos y domiciliaciones con normalidad. Si te encuentras en esta situación, una alternativa práctica —aunque no debería ser necesaria según la normativa— es utilizar temporalmente una cuenta con IBAN español, como las que hemos analizado en distintos artículos de esta web (N26, Revolut, imagin, MyInvestor), específicamente para esa domiciliación o trámite concreto, sin dejar de reclamar en paralelo ante la entidad infractora.
Preguntas frecuentes
¿Es legal que una empresa rechace mi IBAN alemán o lituano? No. Conforme al artículo 9 del Reglamento (UE) nº 260/2012, cualquier proveedor de servicios de pago está obligado a aceptar IBAN de cualquier país del Espacio Económico Europeo para pagos y domiciliaciones en euros.
¿A quién reclamo si mi banco rechaza un IBAN extranjero? Al Banco de España, a través de su sección de Sistemas de Pago, ya que en este caso el presunto infractor es un proveedor de servicios de pago.
¿A quién reclamo si es una empresa (no un banco) la que rechaza mi IBAN? Si actúas como consumidor particular, debes dirigirte a las autoridades de consumo de tu comunidad autónoma. Si el conflicto es entre dos empresas o profesionales, corresponde también al Banco de España.
¿Por qué mi IBAN español tiene menos caracteres que uno alemán o lituano? La longitud del IBAN varía según el país: España usa 24 caracteres, Alemania 22, Lituania 20, y otros países pueden llegar hasta 34. Esta diferencia es normal y no afecta a la validez del IBAN dentro del sistema SEPA.
¿Puedo evitar este problema teniendo una cuenta con IBAN español además de mi cuenta extranjera? Sí, es una solución práctica habitual mientras se resuelve una reclamación, aunque conviene recordar que, legalmente, no deberías tener que recurrir a ello para que se respete tu derecho a usar cualquier IBAN europeo.
Conclusión
La discriminación de IBAN es una práctica ilegal desde 2012, pero sigue siendo una fuente habitual de problemas para quienes usan cuentas de neobancos extranjeros como Trade Republic, Revolut o N26. Si te ocurre, el procedimiento es claro: informa primero al responsable de su obligación legal, presenta una reclamación formal por escrito si no rectifica, y acude finalmente al Banco de España o a las autoridades de consumo de tu comunidad autónoma según corresponda. Mientras se resuelve, contar con una cuenta adicional con IBAN español puede ser una solución práctica temporal, aunque el objetivo final debería ser que se respete tu derecho a operar con cualquier IBAN europeo sin ningún tipo de fricción.