
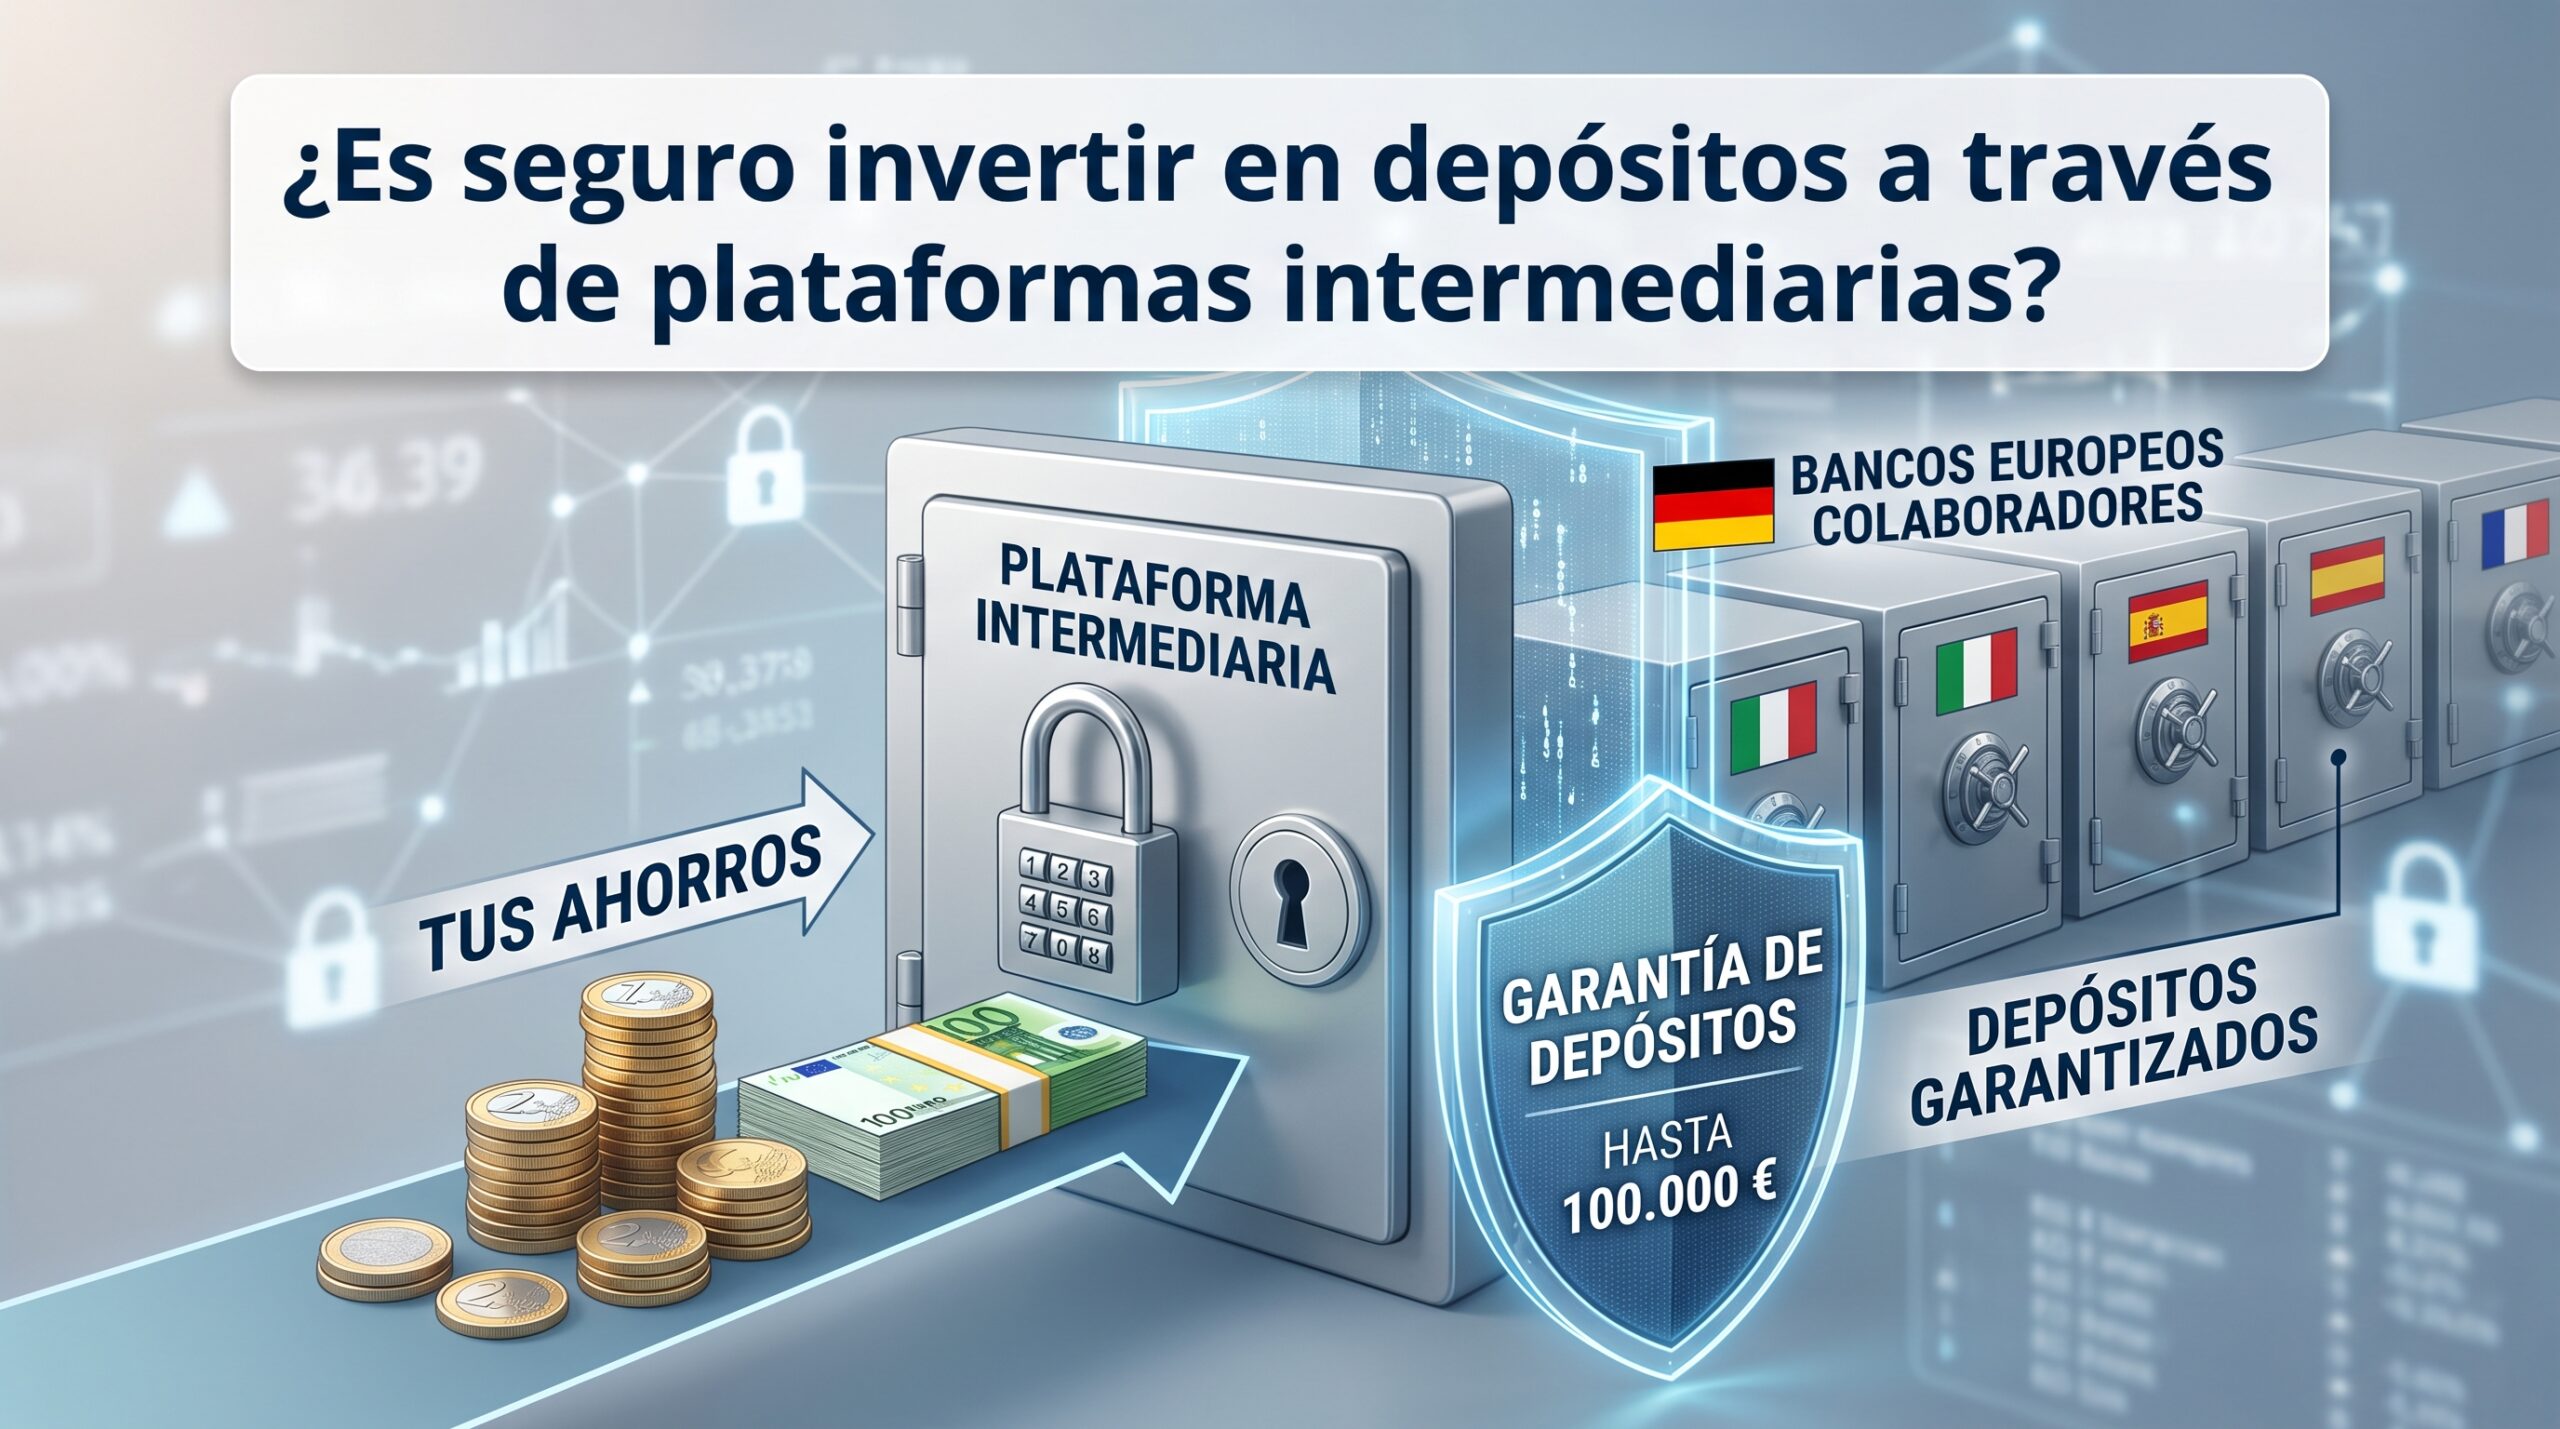
Contratar un depósito en un banco letón o portugués sin salir de una app en español genera, de forma comprensible, cierta desconfianza inicial. Plataformas como Raisin (que ya hemos analizado en profundidad en esta web) han popularizado este modelo de intermediación financiera, pero la pregunta sigue apareciendo constantemente: ¿es realmente seguro contratar un depósito a través de un intermediario, en lugar de ir directamente al banco? En este artículo te explicamos cómo funciona realmente la seguridad en este tipo de plataformas.
Cómo funciona realmente el modelo de intermediación
Lo primero que hay que entender es que estas plataformas no son el banco que custodia tu dinero. Actúan como un escaparate tecnológico que te conecta con bancos europeos reales y regulados, gestionando todo el papeleo de apertura y contratación, pero el dinero que depositas no se queda en la plataforma: viaja directamente a la cuenta del banco concreto que hayas elegido dentro del catálogo.
El circuito habitual funciona así:
- Cuenta de referencia: tu cuenta bancaria habitual, desde donde envías el dinero a la plataforma.
- Cuenta intermedia de la plataforma: una cuenta corriente a tu nombre, gestionada por el propio banco de la plataforma (en el caso de Raisin, a través de Raisin Bank, entidad con licencia bancaria alemana propia desde que adquirió MHB-Bank en 2019), que actúa como paso intermedio antes de la contratación definitiva.
- Cuenta del banco final: el depósito o cuenta de ahorro del banco europeo concreto que hayas seleccionado, donde realmente se aloja tu dinero y donde se genera la rentabilidad.
¿Qué pasa con tu dinero si la propia plataforma desaparece?
Esta es, probablemente, la duda más habitual, y la respuesta es tranquilizadora: si la plataforma intermediaria cerrara o dejara de operar, tu dinero y los intereses generados se mantendrían intactos, ya que están depositados directamente en el banco final, no en la plataforma. La plataforma actúa únicamente como facilitador tecnológico del proceso de contratación y como panel centralizado de gestión, no como custodio del capital.
Esto es un matiz importante frente a la percepción intuitiva de muchos usuarios, que tienden a pensar que «confían su dinero a Raisin» (o a cualquier otra plataforma similar), cuando en realidad están confiando su dinero al banco europeo concreto que han elegido dentro del catálogo, con la plataforma actuando exclusivamente como intermediario tecnológico del proceso.
La verdadera pregunta de seguridad: el banco final, no la plataforma
Dado que tu dinero termina en el banco seleccionado, la seguridad real de tu depósito depende de dos factores que ya hemos analizado en distintos artículos de esta web:
- El Fondo de Garantía de Depósitos del país del banco final, que cubre hasta 100.000 € por titular y entidad, exactamente igual que si hubieras contratado el depósito directamente con ese banco sin pasar por ningún intermediario, tal y como explicamos en nuestro artículo específico sobre los fondos de garantía europeos.
- La solidez y regulación del propio banco, ya que las plataformas serias solo trabajan con entidades supervisadas por el Banco Central Europeo o por el regulador nacional correspondiente dentro de la Unión Europea.
En este sentido, contratar un depósito a través de una plataforma intermediaria conlleva, en términos de riesgo, prácticamente la misma exposición que hacerlo directamente con el banco, ya que la relación contractual final y la titularidad del depósito son exactamente las mismas.
Ventajas de seguridad de usar una plataforma intermediaria
Además de no añadir riesgo adicional relevante, estas plataformas aportan algunas ventajas concretas en el terreno de la seguridad y la comodidad:
- Encriptación y protocolos de seguridad centralizados, aplicados de forma consistente en todo el proceso de contratación, reduciendo el riesgo de errores o vulnerabilidades en pasos manuales.
- Selección previa de bancos colaboradores, ya que estas plataformas suelen filtrar y trabajar solo con entidades reguladas y solventes, lo que puede ahorrarte parte del trabajo de investigar por tu cuenta la fiabilidad de cada banco europeo.
- Gestión centralizada de todo el papeleo, evitando tener que lidiar directamente con webs en otros idiomas o procesos de verificación distintos para cada banco.
- Un único punto de acceso para consultar el estado de todos tus depósitos, aunque estén repartidos entre varios bancos y países distintos.
Las quejas más habituales (que no son de seguridad, sino operativas)
Es importante distinguir entre «seguridad del capital» y «experiencia de usuario», dos cuestiones que a menudo se mezclan en las opiniones. Las quejas más repetidas sobre este tipo de plataformas no suelen estar relacionadas con la pérdida de dinero, sino con aspectos operativos:
- Tiempos de activación más largos de lo esperado, especialmente en la apertura inicial de cuenta o en la contratación de depósitos con determinados bancos colaboradores, que pueden tardar varios días en completarse.
- Preaviso necesario para algunas retiradas, en el caso de cuentas de ahorro con liquidez casi inmediata pero no instantánea (algunas exigen varios días de preaviso).
- Comunicación en otro idioma en determinados trámites con el banco final, aunque la plataforma en sí funcione en español.
Ninguna de estas cuestiones compromete la seguridad de tu capital, pero conviene tenerlas en cuenta si valoras especialmente la inmediatez en la gestión de tu dinero.
Checklist antes de contratar un depósito a través de una plataforma intermediaria
- Verifica que la plataforma está regulada en algún país de la Unión Europea (en el caso de Raisin, supervisada por el BaFin alemán).
- Comprueba el país y el Fondo de Garantía de Depósitos del banco final concreto que vayas a elegir, no solo de la plataforma en general.
- Lee las condiciones de cancelación anticipada del depósito específico, ya que algunos no permiten cancelación bajo ninguna circunstancia.
- Revisa si existe retención fiscal en origen, como explicamos en nuestro artículo sobre doble imposición en cuentas extranjeras, para anticipar cómo tendrás que declarar esos intereses.
- No deposites de golpe cantidades que no vayas a necesitar consultar o mover con rapidez, especialmente si el producto elegido exige varios días de preaviso para las retiradas.
Plataformas intermediarias vs. contratar directamente con el banco
Si prefieres evitar por completo el paso intermedio, siempre puedes contratar directamente con la web del banco europeo en cuestión, sin pasar por ninguna plataforma. La diferencia principal está en la comodidad: hacerlo de forma directa suele implicar lidiar con la web del banco en su idioma original, procesos de verificación distintos a los que ya conoces, y gestionar cada depósito de forma completamente independiente si contratas con varios bancos a la vez. Para la mayoría de ahorradores, especialmente quienes buscan comparar varias opciones europeas sin complicarse, la plataforma intermediaria suele compensar ampliamente esta pequeña cesión de control directo, dado que no añade ningún riesgo adicional real sobre el capital depositado.
Preguntas frecuentes
¿Es Raisin más arriesgado que contratar un depósito directamente con un banco español? No, en términos de protección del capital. Tu dinero se deposita directamente en el banco final elegido, protegido por el Fondo de Garantía de Depósitos correspondiente hasta 100.000 €, exactamente igual que si hubieras contratado sin ningún intermediario.
¿Qué pasa con mi dinero si la plataforma intermediaria cierra? Tu capital y los intereses generados permanecen intactos, ya que están depositados directamente en el banco final, no en la plataforma, que actúa únicamente como facilitador tecnológico del proceso.
¿Estas plataformas cobran comisión por sus servicios? Normalmente no cobran nada al usuario; su modelo de negocio se basa en una comisión que reciben de los bancos colaboradores por cada cliente que les aportan.
¿Puedo perder dinero usando una plataforma intermediaria? El riesgo de pérdida de capital es el mismo que contratar directamente con el banco: prácticamente nulo dentro del límite de 100.000 € cubierto por el Fondo de Garantía de Depósitos correspondiente, salvo que optes por productos de inversión (no depósitos) ofrecidos dentro de la misma plataforma, que sí conllevan riesgo de mercado.
¿Cómo sé si una plataforma de este tipo es fiable? Verifica que esté regulada por algún organismo supervisor europeo (como el BaFin en el caso de Raisin), que lleve varios años operando con un volumen significativo de clientes, y que trabaje exclusivamente con bancos adheridos a fondos de garantía de depósitos reconocidos en la Unión Europea.
Conclusión
Invertir en depósitos a través de una plataforma intermediaria como Raisin es, en términos de seguridad del capital, prácticamente equivalente a contratar directamente con el banco europeo correspondiente, ya que tu dinero se deposita siempre en la entidad final elegida, protegida por su propio Fondo de Garantía de Depósitos, y no en la plataforma en sí. Las quejas más habituales sobre este tipo de servicios están relacionadas con aspectos operativos (tiempos de activación, preavisos de retirada), no con la seguridad del capital depositado. Antes de contratar, lo más importante sigue siendo lo mismo que recomendamos en el resto de artículos de esta web: verificar el banco final concreto, su fondo de garantía correspondiente y las condiciones específicas del producto elegido.